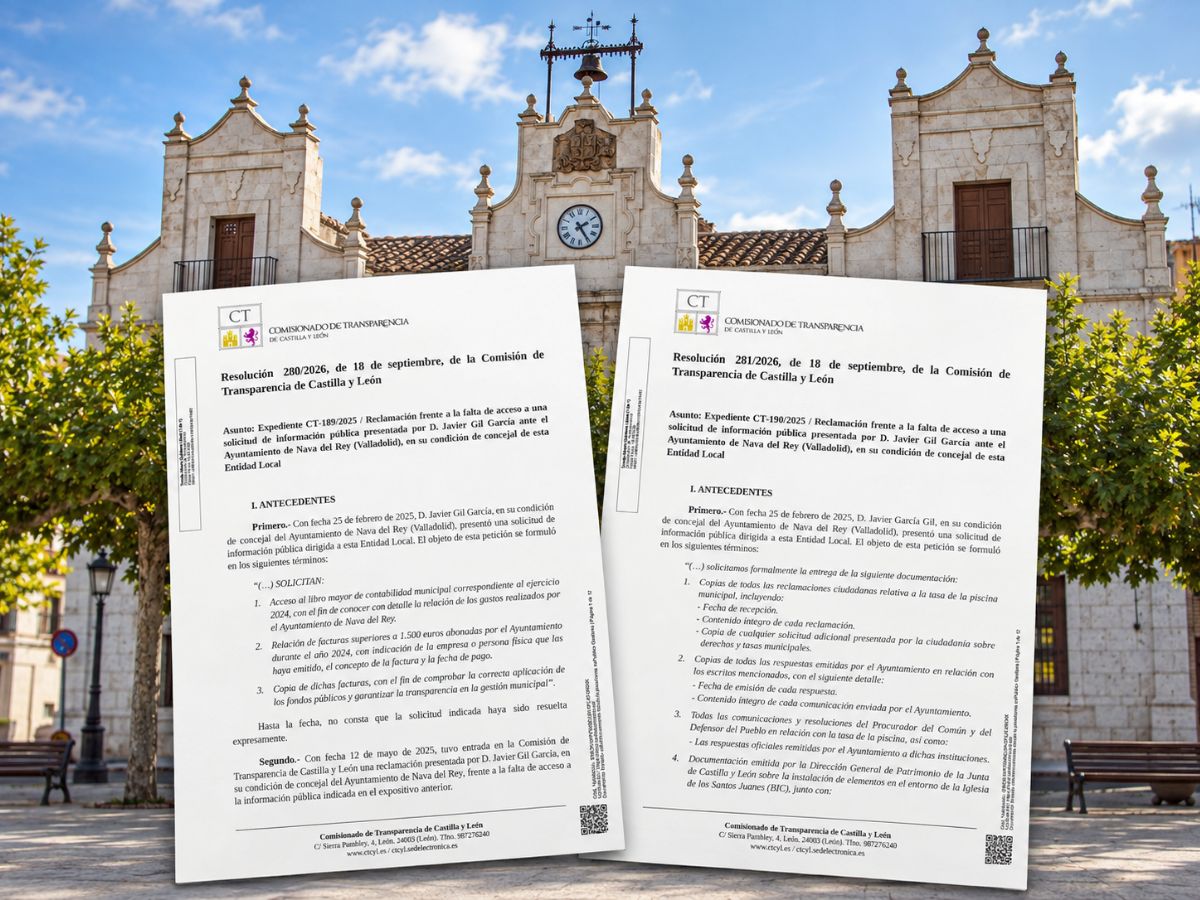
DOS RESOLUCIONES DE LA COMISIÓN DE TRANSPARENCIA
La Comisión estima las dos reclamaciones presentadas por SOMOS x Nava del Rey, recuerda que el acceso a la información forma parte de la función de control de los concejales y señala que el Ayuntamiento tampoco respondió cuando el propio organismo le pidió explicaciones. Tras las resoluciones, el Consistorio ha entregado el Libro Mayor de 2024, solo una parte de la documentación reclamada.
Hay documentos que sirven para resolver una reclamación y otros que, además, terminan describiendo una forma de funcionar. SOMOS x Nava del Rey ha recibido dos resoluciones de la Comisión de Transparencia de Castilla y León, ambas fechadas el 18 de septiembre de 2026, que estiman las reclamaciones presentadas ante la falta de acceso a documentación municipal. La primera, la Resolución 280/2026, se refiere a la contabilidad municipal de 2024 y a las facturas superiores a 1.500 euros. La segunda, la Resolución 281/2026, afecta a otro conjunto de información: reclamaciones ciudadanas y respuestas municipales relacionadas con la piscina, documentación del Procurador del Común sobre el espacio de trabajo solicitado por SOMOS y documentación procedente de la Dirección General de Patrimonio, entre otras cuestiones.
No estamos, por tanto, ante una discusión sobre si el Ayuntamiento debería facilitar más o menos información. La Comisión estima ambas reclamaciones y establece qué documentación debe entregarse. Las dos resoluciones son, además, ejecutivas. Pero hay un hecho especialmente significativo: cuando la propia Comisión de Transparencia se dirigió al Ayuntamiento para conocer su criterio sobre la falta de acceso denunciada por SOMOS, el Ayuntamiento tampoco respondió. En los dos expedientes, la Comisión señala expresamente que esa ausencia de respuesta supone un “incumplimiento de la colaboración debida”.
UNA LEGISLATURA PIDIENDO LO QUE DEBERÍA SER NORMAL
Las resoluciones recuerdan una cuestión esencial: el acceso de los concejales a la información municipal no es una concesión del equipo de gobierno, sino una de las herramientas necesarias para ejercer su función de control y fiscalización de la actuación municipal y una manifestación del derecho de participación política. En el caso de la información económica, la Comisión va todavía más lejos y señala que la documentación contable es información pública, que no aprecia límites legales que justifiquen impedir su acceso y que conocerla resulta pertinente precisamente para controlar la gestión de los recursos públicos.
Eso es precisamente lo que SOMOS sostiene que ha intentado hacer durante esta legislatura: preguntar, solicitar documentación, entender determinados gastos, contrastar decisiones y disponer de información suficiente para ejercer su trabajo como oposición. Información pública. Documentos municipales. Respuestas a escritos. Un espacio para trabajar. Poder ejercer la oposición. Para SOMOS, el balance puede resumirse así: una legislatura pidiendo lo que debería ser normal.
DESPUÉS DE LAS RESOLUCIONES, UNA PRIMERA ENTREGA
Después de recibir estas resoluciones, el Ayuntamiento ha facilitado a SOMOS una copia digital del Libro Mayor correspondiente a 2024, un documento contable de 456 páginas. Es un paso y queremos explicarlo exactamente como es, pero también es importante explicar qué significa y qué no significa. La petición que dio origen a la Resolución 280/2026 contenía tres elementos claramente diferenciados: el Libro Mayor de 2024; una relación de las facturas superiores a 1.500 euros, indicando quién las había emitido, su concepto y fecha de pago; y copia de esas facturas. La resolución establece que el Ayuntamiento debe facilitar la documentación contable de 2024 y las facturas superiores a 1.500 euros junto con su fecha de pago.
Por tanto, haber recibido el Libro Mayor no equivale a haber recibido toda la documentación reclamada. Y, por supuesto, esa entrega tampoco da respuesta al conjunto de documentos incluidos en la segunda resolución.
EL LIBRO MAYOR NOS DICE DÓNDE MIRAR. NO NOS CUENTA TODA LA HISTORIA
El Libro Mayor es una herramienta importante. Registra movimientos contables y permite conocer datos como fechas, asientos, conceptos, importes, saldos o números de operación. Pero existe una diferencia fundamental entre tener un apunte contable y poder entender y fiscalizar completamente el gasto que hay detrás.
La manera más sencilla de explicarlo es esta: el Libro Mayor es el mapa de los movimientos contables. No son las facturas, no son los expedientes y no explica por sí solo cómo se decidió cada gasto. Permite saber si existe un movimiento, por qué importe y con qué concepto contable, pero no entrega la factura que lo justifica, no muestra el expediente administrativo, no explica cómo se contrató o eligió al proveedor y tampoco permite reconstruir por sí solo por qué se decidió realizar ese gasto.
Esto no resta importancia al Libro Mayor. Al contrario: permite localizar operaciones, detectar cuestiones que merecen ser estudiadas y formular las siguientes preguntas. Pero ese es precisamente el punto. La fiscalización no termina al encontrar un asiento contable. Muchas veces empieza ahí.
UN EJEMPLO SENCILLO: LA EDAR
Pensemos, por ejemplo, en un servicio como la depuradora. El Libro Mayor puede permitir localizar movimientos contables relacionados con ese servicio y conocer qué cantidades se han contabilizado. Eso permite hacer una primera pregunta: ¿cuánto aparece registrado? Pero a partir de ahí comienzan otras igualmente necesarias: ¿a qué periodo corresponde esa cantidad?, ¿qué factura la justifica?, ¿qué conceptos incluye?, ¿responde a las condiciones económicas previstas?, ¿ha cambiado el coste respecto a lo que se había comunicado?, ¿por qué?, ¿qué expediente, acuerdo o documento explica esa diferencia?.
El apunte contable permite formular las preguntas. Las facturas y los expedientes permiten responderlas. Y eso es precisamente fiscalizar: no partir de la sospecha de que existe una irregularidad, sino disponer de documentación suficiente para poder comprobar y entender cómo se está gestionando el dinero público. El Libro Mayor, por sí solo, no demuestra una irregularidad ni permite descartarla. Es una de las piezas necesarias para reconstruir y comprender una operación.
PREGUNTAR TAMBIÉN ES HACER POLÍTICA MUNICIPAL
Una oposición municipal no pide una factura por curiosidad. La información permite preguntar por qué aumenta un gasto, cómo se contrató un servicio, qué alternativas existían, qué decisión explica una determinada cantidad o si lo finalmente pagado coincide con lo inicialmente previsto. Esa es una parte normal de la función de control.
Y, del mismo modo, la respuesta del Ayuntamiento no debería depender de que las preguntas resulten cómodas o incómodas. Para SOMOS, esta es una cuestión básica: son las reglas que nos hemos dado para jugar el partido democrático. No deberían depender de quién gobierna ni de quién pregunta.
UN PASO, PERO LAS RESOLUCIONES SIGUEN SIENDO LA NOTICIA
Tenemos ya el Libro Mayor de 2024 y vamos a trabajar sobre él. Pero no queremos que esa primera entrega haga perder de vista lo fundamental: existen dos resoluciones de la Comisión de Transparencia que han estimado nuestras reclamaciones. Una reconoce nuestro derecho a acceder a la documentación contable y a las facturas reclamadas. Otra obliga a facilitar otro conjunto de documentación municipal diferente. Y ambas dejan constancia de que el Ayuntamiento tampoco respondió cuando la propia Comisión le pidió explicaciones.
La entrega del Libro Mayor es, por tanto, un primer paso dentro de un proceso que nunca debería haber necesitado llegar tan lejos. Porque la cuestión no es acumular cientos de páginas, sino poder seguir el recorrido completo: del apunte a la factura; de la factura al expediente; del expediente a la decisión; y de la decisión a la explicación pública.
Eso es lo que permite entender cómo se utiliza el dinero de todos. Y después de una legislatura, quizá esa sea la reflexión más importante que dejan estas dos resoluciones: pedir información no debería ser un conflicto. Debería ser el funcionamiento normal de una democracia.